
宅建試験合格者で、ダイワハウスで家を建てたBato(バト)です。
現在は2棟のアパートを所有しており、自宅も賃貸物件も「取得するときの費用」と「持ち続けるための費用」を分けて考えるようにしています。
積水ハウスで30坪の2階建てを検討していると、「本体だけで4,000万円を超えるの?」「外構や諸費用を入れたら、結局いくら必要?」と気になりますよね。
公開ブログを読むと、3,000万円台の建築例もあれば、5,000万円を超える例もあり、同じような広さなのに価格が違うことに戸惑うかもしれません。
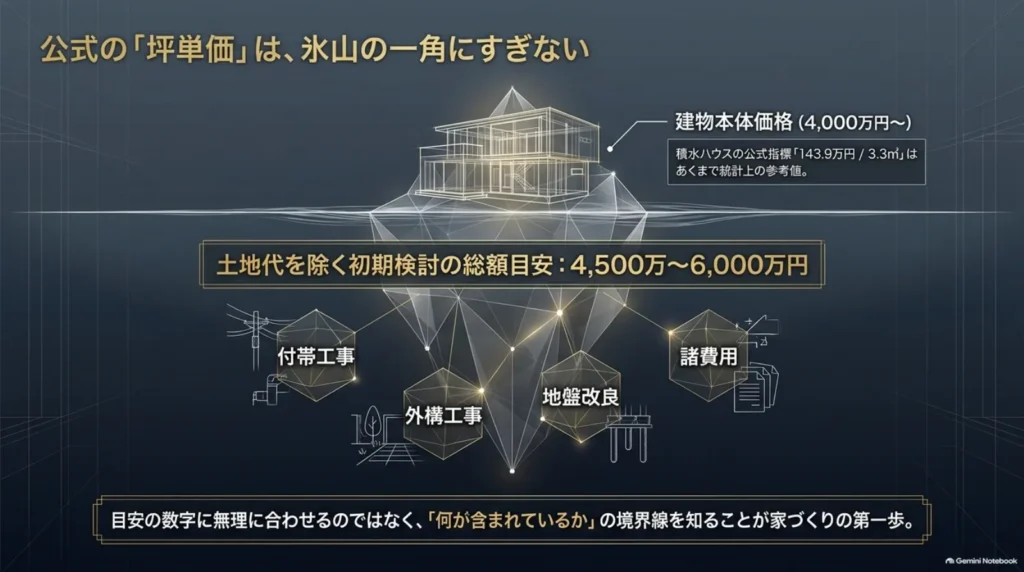
先に結論をお伝えすると、土地代を除く総額として4,500万〜6,000万円程度を初期検討の幅に置き、希望する仕様と敷地条件に合わせて見積もりを具体化する、という進め方が考えられます。
ただし、この金額は積水ハウスが公表している30坪住宅の価格表や、統計的に算出した平均総額ではありません。
家づくりの予算を考え始めるための一般的な目安であり、条件によって下回る場合も、6,000万円を超える場合もあります。
大切なのは、目安の数字に自分の計画を無理に合わせることではなく、「何を含めた金額なのか」を確認しながら、あなたの家の総額に置き換えることです。
この記事では、鉄骨とシャーウッドの違い、標準仕様とオプション、公開されている建築実例の読み方、契約後に増えやすい費用まで整理します。
私自身が積水ハウスで建築した体験談ではありませんが、施主として家づくりをした経験と、不動産を所有する立場から、比較で迷いやすい部分を具体的にお伝えします。
読み終わったときに「担当者へ何を聞けばよいか」「どの金額を揃えて比較すればよいか」が分かる記事を目指しました。
- 30坪2階建ての本体価格と総額の考え方
- 鉄骨・シャーウッドと仕様による価格の違い
- 公開見積もりや建築実例を比較するポイント
- 紹介条件の確認と予算超過を防ぐ進め方
積水ハウス30坪2階建ての価格と総額
まず押さえたいのは、「建物の価格」と「住み始めるまでの総額」は同じではない、ということです。
本体工事の見積もりが予算内でも、外構や地盤改良、住宅ローン関連の費用が別になっていれば、実際の支払額は増えます。
ここでは30坪の意味を確認したうえで、価格の目安と、見積書を読むための基本を整理していきます。
本体価格と建築総額の目安
30坪は1階と2階の合計面積
この記事でいう30坪は、1階と2階を合わせた延床面積約99.2平方メートルを指します。
例えば1階が15坪、2階が15坪なら、合計で30坪です。
土地面積が30坪という意味でも、1階だけで30坪あるという意味でもありません。
公開事例では「建坪」という言葉が建築面積の意味で使われる場合もあるため、数字だけを拾わず、面積の名称まで確認してください。
30坪の土地に延床30坪の住宅を建てられるかどうかも、建ぺい率や容積率、道路や敷地の条件によって変わります。
土地探しから始める場合は、購入価格だけでなく、希望する建物と駐車場が配置できるかまで確認することが大切です。
公式の売上指標と個別の坪単価を分ける
積水ハウスの価格動向を見る参考になるのが、公式決算資料の「請負住宅の3.3平方メートル当たり売上金額」です。
この指標は2024年度が127.8万円、2025年度が137.1万円、2026年度第2四半期が143.9万円となっています。
同資料の2026年度第2四半期では、1棟当たり面積が134.34平方メートルとされており、30坪の住宅だけを集計した数値ではありません。
(出典:積水ハウス「Financial Factbook 2026年度第2四半期」国内参考指標・当社住宅の傾向)
つまり、この数値は価格動向の参考であって、30坪住宅に適用される公式な本体坪単価ではないということです。
143.9万円に30を掛けると4,317万円ですが、これだけであなたの建物本体価格や税込総額が確定するわけではありません。
また、1坪は約3.3058平方メートルなので、3.3平方メートル当たりの指標を30倍する計算自体も、厳密な面積換算ではなく概算です。
統計上の売上金額と個別見積書では費用区分が一致するとは限らず、外構や設備を機械的に上乗せすると、同じ費用を二重に数えてしまう可能性があります。
私は、公式指標は「以前の価格情報をそのまま使わないための参考」、実際の予算は「個別見積もりで確認するもの」と分けて考えるのがよいと思います。
初期予算は、本体と本体以外を分けて組み立てましょう。
例えば本体工事費を3,600万〜4,800万円と仮置きし、付帯工事・設備追加・外構・諸費用を積み上げて、土地代を除く総額4,500万〜6,000万円程度に収まるか検討します。
これは公式価格や最低価格ではなく、見積もり依頼前の検討用の幅です。
それぞれの上限額を足せば総額の上限を超えることもあるため、項目別の数字を一律のセット価格として扱わないでください。
30坪の総額を組み立てる試算例
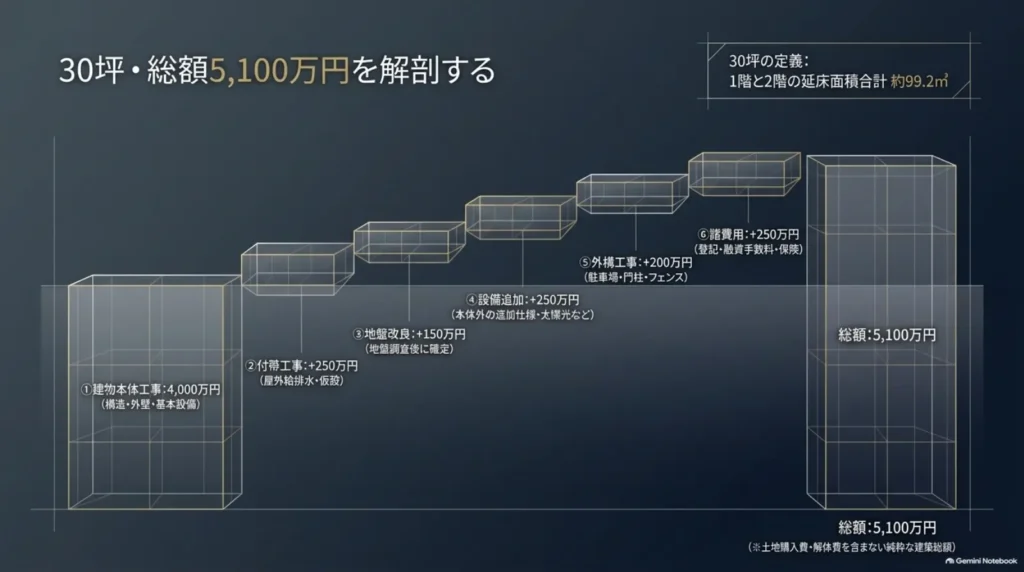
費用の考え方を具体的にするために、30坪2階建ての試算を示します。
下表は実際の施主の見積書ではなく、費用の整理方法を示すために条件を置いた計算例です。
| 費用項目 | 仮定した金額 | 確認する内容 |
|---|---|---|
| 建物本体工事 | 4,000万円 | 構造・外壁・内装・基本設備 |
| 付帯工事 | 250万円 | 屋外給排水・仮設など |
| 地盤改良 | 150万円 | 地盤調査後に確定する想定 |
| 設備・仕様の追加 | 250万円 | 本体に含まれない追加分のみ |
| 外構工事 | 200万円 | 駐車場・門柱・フェンスなど |
| 諸費用 | 250万円 | 登記・融資関連費用・保険など |
| 合計 | 5,100万円 | 土地購入費・解体費・予備費などは含まない |
金額は支払額として仮定しており、課税される項目は税込想定、税金などはその支出額として整理しています。
本体価格に太陽光や設備の追加分が含まれていれば、その分をもう一度加える必要はありません。
例えば、この試算に土地購入費2,000万円が加わるなら、単純合計は7,100万円になりますが、土地取得に伴う諸費用まで含まれているかは別に確認が必要です。
建て替えなら土地代がなくても、解体や仮住まいの費用が発生することがあります。
「本体は総額の70%」という比率だけで逆算するより、含まれている費用と、まだ含まれていない費用を一つずつ確認するほうが、あなたの資金計画に合った数字になりますよ。
鉄骨とシャーウッドの価格の違い
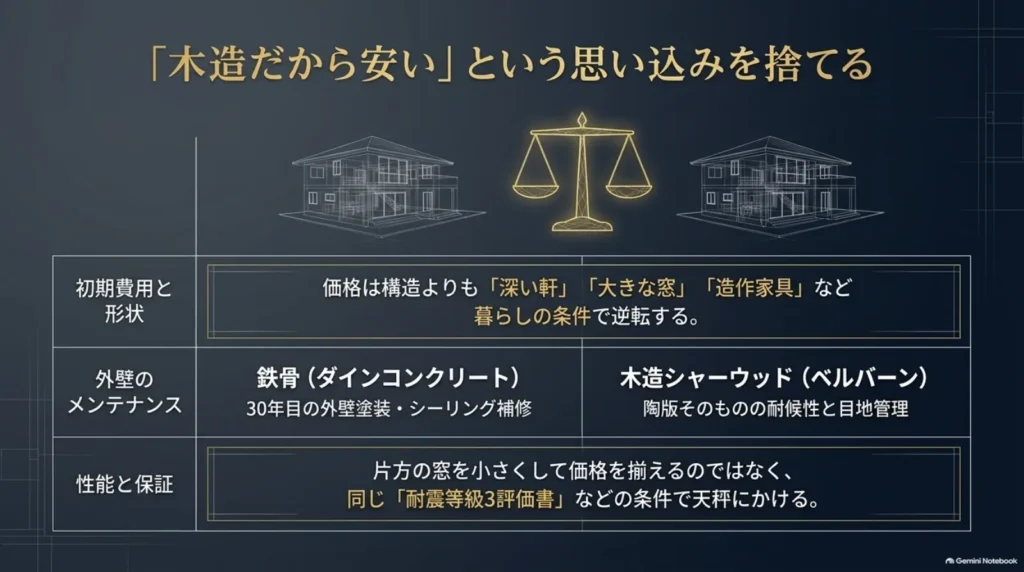
構造だけで安い・高いを決めない
積水ハウスでは、鉄骨住宅と木造住宅のシャーウッドを比較する方が多いと思います。
ただ、「木造だから安い」「鉄骨だから必ず高い」と考えると、実際の提案との違いに戸惑いやすくなります。
同じ30坪でも、屋根の形、外壁、窓、断熱仕様、設備、造作家具などによって価格が変わるからです。
例えば、鉄骨で比較的シンプルな形にした住宅と、シャーウッドで深い軒や大きな窓、造作家具を取り入れた住宅では、後者の総額が高くなることも考えられます。
その差をすべて「構造の価格差」として捉えることはできません。
比較するときは、面積、部屋数、LDKの広さ、窓の配置、収納量など、暮らしに関係する条件をできるだけ揃えましょう。
完全に同じ図面にするのが難しい場合は、それぞれの得意な設計を生かしたうえで、何に費用差が出ているのか説明してもらうと納得しやすいですよ。
外壁は初期費用と維持費を一緒に見る
外壁では、鉄骨住宅のダインコンクリートと、シャーウッドのベルバーンが比較のポイントになります。
ただし、ダインコンクリートとベルバーンを、どちらも「塗装不要で手入れがいらない外壁」とまとめないことが大切です。
積水ハウスのダインコンクリートの公式説明には、30年目に外壁塗装とシーリングのメンテナンスが必要と記載されています。
ベルバーンについても、陶版そのものの耐候性と、目地や接合部などを含めた外壁全体の維持管理は分けて考えましょう。
外壁材の説明に魅力を感じたら、担当者に「この仕様では、どの部位を、いつ、どのように手入れする想定ですか」と聞いてみてください。
30年後の工事費を現在の価格で正確に決めることは難しいですが、必要になる作業の種類が分かれば、備え方を考えやすくなります。
足場を組む工事なら、屋根や雨どいなどを同時に点検・補修できるかという視点も役立ちます。
性能と保証も同じ条件で比較する
価格を揃えるために、片方だけ窓や断熱仕様を下げてしまうと、入居後の快適性まで違ってしまいます。
耐震性、断熱性、空調計画、音への配慮など、あなたが重視する性能について、何が提案に含まれているか確認してください。
「耐震等級3を目指す」という説明と、その計画で等級を確認できる評価書などを取得することも、同じ意味ではありません。
必要な評価や申請がある場合は、取得の有無と費用を見積もりに反映してもらいましょう。
保証についても、保証期間の長さだけでなく、対象部位、点検の条件、有償工事が必要になる場合を確認すると比較が深まります。
高い価格に納得できるかどうかは、ブランド名だけでなく、具体的に何が得られるかで判断したいところです。
Bato(バト)のワンポイントアドバイス!
私なら、「鉄骨と木造のどちらが安いですか」よりも、「この暮らし方を実現すると、それぞれ総額いくらになりますか」と聞きます。
同じ予算で希望する空間や性能がどこまで実現するかを見ると、自分に合う選択が見えてきますよ。
標準仕様とオプションの費用
標準仕様は製品名まで確認する
家づくりで見落としやすいのが、「標準仕様」という言葉の範囲です。
標準と聞くと、必要なものは全部入っていると感じますが、自分の提案で採用されている製品を確認しなければ判断できません。
キッチンなら、メーカー名だけでなく、シリーズ、間口、天板、収納、食洗機、水栓まで見ておきたいところです。
同じメーカーでも、天板の素材や収納の仕様が変わると、金額や使い勝手が変わります。
浴室ならサイズ、浴槽、換気乾燥設備、窓の有無、洗面台なら幅や収納量など、日常生活に関わる部分を具体的に確認しましょう。
カタログの写真で気に入った設備と、見積もりに入っている設備が違うこともあります。
ショールームへ行くときは、現在の仕様書を持っていき、「この見積もりの設備を見せてください」と伝えると、比較の出発点が揃います。
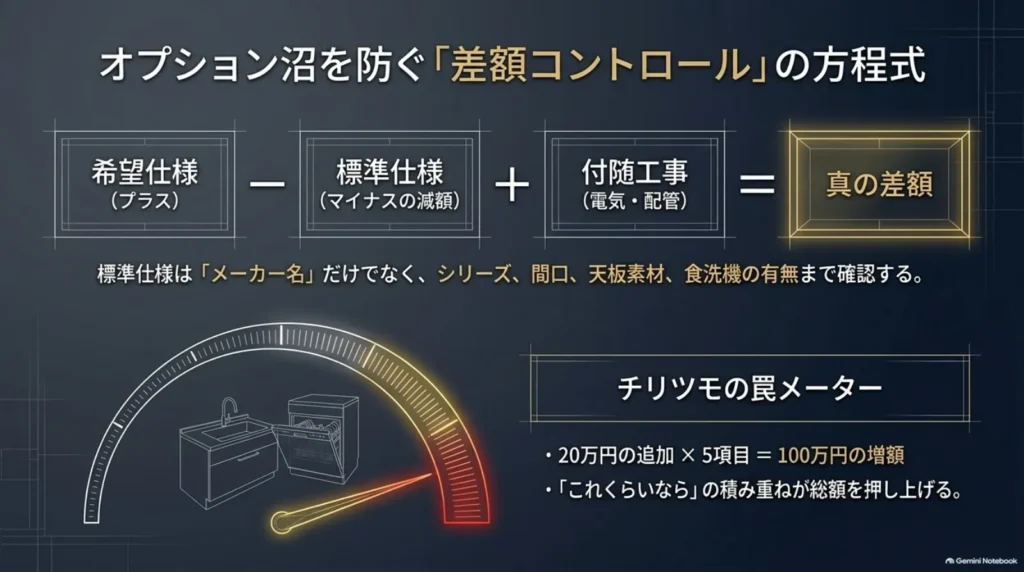
追加費用は変更後の差額で管理する
見積もりの管理では、「採用するかどうか」と「どの項目に金額が入っているか」を分けて確認することが大切です。
太陽光発電や床暖房が本体価格に含まれているなら、その費用を別枠で再び足す必要はありません。
逆に、展示場で見た設備が当然含まれていると思い込むと、希望を伝えた段階で追加費用が発生します。
変更するときは、「変更前の仕様」「変更後の仕様」「差額」を記録しましょう。
例えば、標準の洗面台を造作洗面へ変える場合、造作の追加費用だけでなく、元の洗面台の減額がどう反映されるかも確認したいところです。
取付工事、電気工事、配管の変更などが別なら、それらも含めた差額で判断します。
| 項目 | 確認する仕様 | 費用以外の判断軸 |
|---|---|---|
| キッチン | 天板・食洗機・収納・水栓 | 家事の手間と日々の使いやすさ |
| 床材 | 素材・仕上げ・床暖房対応 | 傷、汚れ、手入れのしやすさ |
| 太陽光・蓄電池 | 容量・機器・工事範囲 | 使用電力量、保証、交換への備え |
| 空調 | 方式・台数・配管・電源 | 使う部屋、清掃、故障時の対応 |
| 造作収納 | 寸法・材料・内部の構成 | 収納物の量と将来の変更のしやすさ |
設備は導入後の負担まで考える
太陽光発電や蓄電池は、搭載容量だけでなく、生活時間帯や電気の使い方も踏まえて考えたい設備です。
発電や電気代削減の試算を見る場合は、屋根の向き、周辺の影、想定する電気料金、設備の更新費用など、計算の前提を確認してください。
補助金を利用する計画なら、申請条件や時期を確認し、受給が確定していない段階で自己資金から差し引かないほうが安心です。
また、全館空調や高機能設備は、快適さだけでなく、フィルター清掃、故障時の対応、交換時の工事も確認しておきましょう。
最初に安く導入できても、長く使う間の負担まで小さいとは限りません。
仮に20万円の追加が5項目あれば100万円、50万円の追加が4項目あれば200万円です。
「これくらいなら」を重ねた結果として予算が膨らむので、打ち合わせのたびに、差額と最新の総額を一緒に見てください。
外構・地盤改良・諸費用の内訳
外構は暮らし始めるための工事も含む
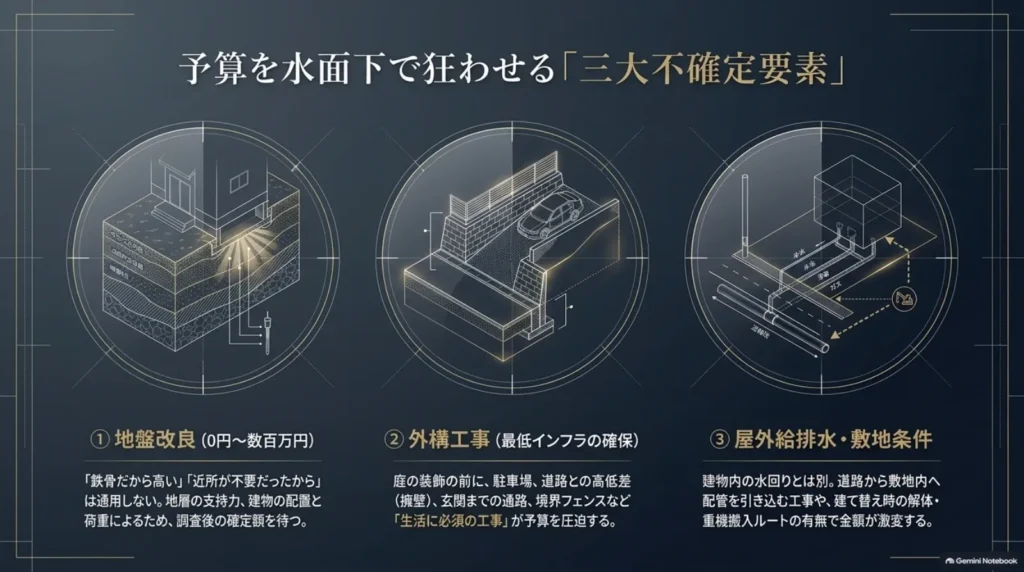
外構というと庭づくりを思い浮かべがちですが、駐車場、玄関までの通路、門柱、境界フェンスなど、日常生活に必要な工事も含まれます。
初期検討で100万〜300万円程度を仮置きする方法はありますが、これはあくまで一般的な目安です。
敷地が広い、道路との高低差がある、長いフェンスが必要、大きなカーポートを設置したいといった条件では、金額が大きく増える可能性があります。
特に、擁壁や排水など敷地の安全性・機能に関わる工事を、装飾的な庭づくりと一緒に考えないことが大切です。
予算を調整するなら、先に必要な工事を明らかにし、植栽や一部の装飾など後から整えられる部分を分けます。
駐車場の仕上げを後回しにする場合も、雨の日の泥はねや車の出入りを考え、入居後に困らない状態を検討してください。
地盤改良は調査結果から判断する
地盤改良は、30坪だから一律いくらとは決まりません。
地盤の支持力や地層、建物の配置と荷重、採用する基礎・工法などを踏まえて検討されます。
例えば100万〜200万円を初期予算として置くとしても、改良不要なら下がり、深い改良や特殊な施工が必要なら数百万円規模になる場合があります。
鉄骨住宅だから必ず深い鋼管杭が必要、というわけではありません。
近所の家で改良が不要だったという話も、あなたの敷地と建物の判定を保証するものではありません。
調査結果が出たら、改良の必要性、採用する工法、施工範囲、見積もり数量を説明してもらいましょう。
費用が高いからという理由だけで工事を省くのではなく、合理的な代替案があるかを設計担当者などに確認することが大切です。
土地購入前にすべての条件が分からない場合は、未確定であること自体を資金計画に織り込み、予備費を残しておきます。
給排水や解体など敷地側の費用も確認する
屋外給排水工事は、建物の中の水回り設備とは別に、道路側の配管と敷地内をつなぐ工事などが必要になる場合があります。
既存の引き込みがあっても、そのまま利用できるとは限らないため、配管の状況や必要な手続きを確認してください。
建て替えでは、解体する建物の構造、道路の広さ、重機の搬入条件、処分するものなどでも費用が変わります。
地中の障害物など、着工後に判明する可能性のある事項についても、追加費用の扱いを事前に聞いておくと安心です。
見積もりの本体価格が安く見えても、敷地に関わる工事が別途なら、総額で逆転することがあります。
諸費用と支払時期を整理する
諸費用には、登記、住宅ローンの事務手数料、保険、各種申請、税金などが含まれます。
設計料や申請費用が本体に含まれる見積もりもあれば、別項目になっている見積もりもあるので、分類名だけで判断しないでください。
諸費用を住宅ローンに含められる場合もあり、「全部現金払い」とは限りませんが、対象範囲は金融機関や商品によって異なります。
例えばフラット35では、借入対象となる諸費用について公式の利用条件から確認できます。
そして、借入対象になることと、支払日に融資を使えることは別です。
契約金、着工時の支払い、中間金、引き渡し時の支払いについて、日付と必要額を並べて確認しましょう。
融資の総額だけでなく、お金が必要になる順番を確認してください。
融資実行前に支払いが必要なら、自己資金やつなぎ融資などの手当てが必要になる場合があります。
建て替えでは、仮住まいの家賃、二度の引っ越し、荷物の保管なども含めて考えましょう。
家が完成するまでの家賃と住宅関連の支払いが重なる期間も、見落としたくない部分です。
積水ハウス30坪の価格事例と見積もり
公開されている価格事例は、予算感をつかんだり、希望する設備を具体的にしたりするのに役立ちます。
ただし、事例の金額をそのまま自分の家に当てはめるには、契約時期や費用範囲の確認が必要です。
ここからは、実際に公開されている建築費用と、見積もりを比較する際の読み方を整理していきます。
30坪前後の建築実例と価格差
公開実例と見積書原本は区別する
積水ハウスの30坪前後の価格事例を見るときは、「施主が回答した建築費用」「見積書に記載された金額」「記事内で計算した試算」を区別しましょう。
どれも参考になりますが、確認できる内容の細かさが違います。
施主の体験談で分かるのは、実際の暮らしや選んだ仕様、当時の費用感です。
一方、費用区分の正確な確認には、見積書や契約書、変更後の精算内容などが必要になります。
例えば、住宅体験談サイト「家語」に掲載されているシャーウッドの施主インタビューには、次の建築例があります。
| 地域・事例 | 延床面積 | 掲載された建物費用 | 別記された土地代 | 間取り |
|---|---|---|---|---|
| 福島県の施主事例 | 31坪 | 3,800万円 | 800万円 | 4LDK |
| 大阪府の施主事例 | 35坪 | 3,700万円 | 2,500万円 | 3LDK |
参照元は、家語「積水ハウスの評判!住んでみて感じたことすべて(木造シャーウッド)」に掲載された施主体験談です。
いずれも当時の金額である旨が注記されており、現在の同条件での販売価格を示すものではありません。
この表も、私が見積書原本の全項目を照合したものではなく、公開された回答内容を整理したものです。
税込・税別、外構や登記の扱い、契約年月など、条件が揃わない部分を残したまま、現在の相場と断定することはできません。
面積が大きいほど総額が高いとは限らない
31坪の例が35坪の例より高くても、小さい住宅ほど高くなるという意味ではありません。
地域、時期、敷地、設備、外観、施工範囲などが違えば、面積と金額の順番は入れ替わります。
また、住宅にはキッチンや浴室など、面積に比例して費用が減るわけではない設備があります。
仮に35坪から30坪へ小さくしても、同じ設備を採用すれば、費用全体が面積と同じ割合で下がるとは限りません。
そのため、30坪の予算を考える際に、40坪の建築費用へ単純に4分の3を掛ける方法には限界があります。
削る場所によっても違いがあり、居室を少し狭くするのか、バルコニーや複雑な形状を見直すのかで、減額の内容は変わります。
実例から自分の確認事項をつくる
公開実例から得たいのは、「この金額で必ず建てられる」という答えではなく、価格を左右する条件に気づくことです。
外観が好みなら、同じような屋根や外壁を採用するといくらになるのか、収納が魅力的なら造作か既製品か、といった確認につなげましょう。
価格差の理由が公開されていない場合に、「高いほうは断熱性能が上だから」と推測で説明するのは避けたいところです。
分からない点は分からないままにして、自分の見積もりで確かめるほうが、判断の精度は上がります。
安い実例を営業担当者に見せる場合も、「この値段にしてください」だけでなく、「この実例と今回の提案では何が違いますか」と聞くと、具体的な説明を受けやすいですよ。
見積もり公開ブログの読み解き方
金額が確定した段階を確認する
積水ハウスの見積もり公開ブログは、施主がどこで迷い、何を追加し、どう予算を調整したのかを知るうえで役立ちます。
ただ、最初に見るべきなのは金額の大小ではなく、いつの段階の見積もりかです。
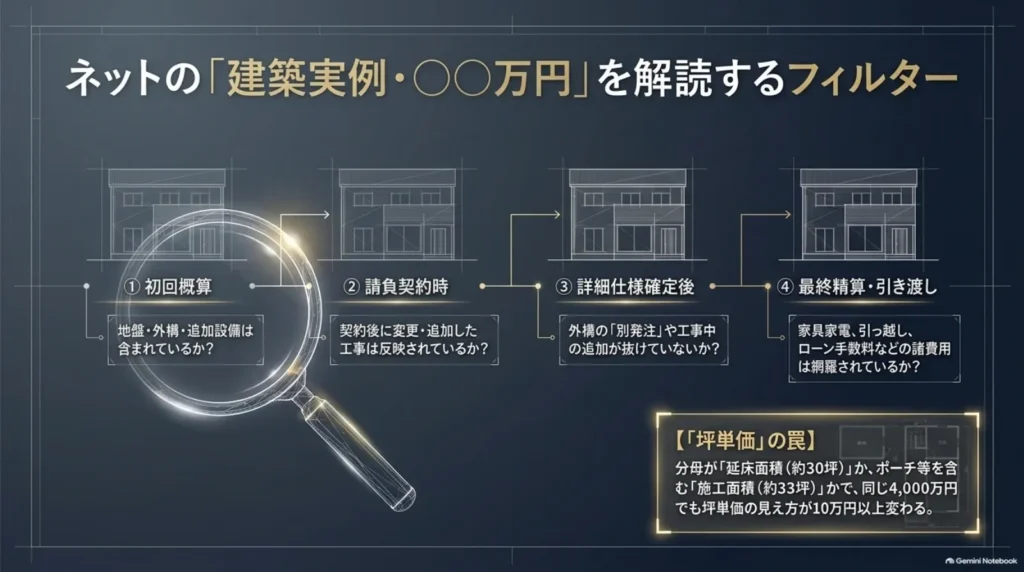
初回概算、請負契約時、詳細仕様の確定後、引き渡し時の精算では、含まれている内容が異なる場合があります。
「契約時4,000万円」と「最終支払額4,800万円」を並べても、それだけでは価格差を比較できません。
記事の後半や関連記事に、設備変更や追加契約について書かれていることもあるため、最初の価格だけで読むのをやめないようにしましょう。
| 掲載された段階 | 分かること | 確認したいこと |
|---|---|---|
| 初回概算 | 提案の初期予算 | 地盤・外構・設備の未確定項目 |
| 請負契約時 | 契約時点の工事内容と金額 | 契約後に変更した仕様や追加工事 |
| 詳細仕様確定後 | 設備や内装を反映した金額 | 別発注や工事中の追加費用 |
| 引き渡し・精算後 | 住宅会社への最終支払額 | 別途支払った外構・家具・諸費用 |
「総額」の意味は記事ごとに違う
ブログのタイトルにある総額が、建物の請負契約額なのか、土地を含む全体予算なのかも確認してください。
外構を別の業者へ依頼している場合、その費用が建築総額の紹介から抜けていることもあります。
家具家電や引っ越しを含めるかどうかも、書き手によって違います。
同じ言葉でも範囲が違うので、「総額と書いてあるから全部入りだろう」と考えないほうが安心です。
見積書の画像がある場合は、工事名称、作成日、備考、別途工事の記載まで見ておきましょう。
一部だけの画像では、別ページの条件が分からないこともあるため、画像があることだけで全体が確認できたとは判断しないでください。
更新日と契約日は別に読む
記事の更新日が新しくても、紹介されている契約や工事が最近とは限りません。
最新年の表記に安心する前に、本文に記載された契約年月、着工時期、完成時期を確認することが大切です。
また、特別な紹介条件、勤務先の提携、見学会への協力などが価格に関係していないかも見ておきたいところです。
同じ条件をあなたが利用できるとは限らないため、再現できる部分と、個別事情による部分を分けて読みましょう。
私なら参考になる記事を見つけたら、金額のメモと一緒に「確認したいこと」を書き出します。
例えば「外構費にカーポートを含むか」「太陽光は別計上か」「地盤改良費は確定後か」の3つだけでも、次の打ち合わせの内容が具体的になります。
公開ブログは価格の正解を探す場所というより、自分の見積もりで確認すべき点を増やすための資料として使うと役立ちますよ。
契約時期・税込価格・工事範囲を揃える
比較表は住宅会社の項目名に合わせすぎない
複数の見積もりを比較するときは、自分用の共通の表をつくると分かりやすくなります。
会社ごとに項目名や分類が違うので、見積書の同じ位置にある金額を見比べるだけでは、範囲が揃わないことがあるからです。
例えば、ある見積もりでは仮設工事が本体に含まれ、別の見積もりでは付帯工事に分かれている場合があります。
大切なのは名称を揃えることより、実際の工事がどこに含まれているか確認することです。
| 比較項目 | 揃える内容 | 見落とした場合の問題 |
|---|---|---|
| 時期 | 契約年月・見積もり作成日 | 過去の価格を現在の予算に使ってしまう |
| 面積 | 延床面積・施工面積の区別 | 坪単価の計算条件が変わる |
| 消費税 | 税込・税別の表示 | 実際の支払額を少なく見積もる |
| 設備 | キッチン・空調・太陽光など | 仕様の違いを単なる価格差と取り違える |
| 敷地関連 | 地盤改良・給排水・外構 | 別途費用の追加に気づけない |
| 諸費用 | 登記・融資・保険など | 建物以外の支払いが抜ける |
| 値引き | 対象項目・適用条件・最終金額 | 割引率だけで有利と判断する |
坪単価は割り算の両側を揃える
特に気をつけたいのが、延床面積と施工面積の違いです。
施工面積には、バルコニーや玄関ポーチなどを含める場合があり、その扱いは見積もりによって確認が必要です。
同じ4,000万円でも、30坪で割れば約133.3万円、33坪で割れば約121.2万円になります。
建物の価格が下がったのではなく、割り算に使う面積が変わっただけです。
坪単価を比較するなら、分子の費用範囲と分母の面積を両方揃える必要があります。
本体工事だけの坪単価と、外構・諸費用を含む総額坪単価を比較しないようにしましょう。
不明な費用をゼロ円にしない
税込・税別も確認が必要です。
例えば消費税10%が適用される税別4,000万円の工事なら、税込では4,400万円になります。
一方、資金計画には税金そのものなども含まれるため、すべての項目へ一律に消費税を加えるわけではありません。
最終的には、実際にあなたが支払う金額で一覧にしてもらうのが分かりやすいです。
見積もりに項目がない場合も、無料とは限りません。
「本体に含む」「別途」「未確定」「不要」のどれなのかを確認し、分からなければ未確認と記入しておきましょう。
仮にA社は外構200万円を含む5,100万円、B社は外構未計上の4,950万円なら、そのままではB社が安いと判断できません。
金額の低さだけでなく、比較に必要な費用が揃っているかを見ることが大切です。
概算や一式表記と契約後の増額
一式表記そのものが問題ではない
見積書に「概算」「予算取り」「一式」と書かれていたら、詳しく説明してもらいましょう。
ただし、一式表記そのものが不適切というわけではありません。
細かな部材や作業をまとめて計上することもあるため、問題は含まれる工事が分からないまま、金額だけを了承することです。
例えば「外構工事一式150万円」なら、駐車場の台数、舗装の面積、フェンスの長さ、門柱の仕様などを確認します。
「照明一式」なら、器具の数、取り付け場所、施主が購入するものの有無まで分かると安心です。
数量や図面と結びついていれば、一式表記でも内容を追いやすくなります。
増額の理由を分けて考える
契約後の増額には、施主が希望して仕様を変えた場合と、敷地調査などで必要工事が確定した場合があります。
さらに、当初の説明と見積もりの範囲に認識の違いがあったケースも考えられます。
同じ追加100万円でも、理由が違えば対応の仕方は変わります。
希望する設備の追加なら、費用と満足度を比べて採用するか決められますが、必要な地盤工事なら安全性を踏まえた判断が必要です。
「契約後に増えたから全部おかしい」とも、「必要と言われたから全部仕方ない」とも決めず、根拠と内訳を確認しましょう。
予算に大きく影響する場合は、その場で了承せず、変更後の総額と代替案を確認してから返事をするほうが安心です。
未確定項目を一覧にする
契約前にすべてを完全確定できない場合でも、未確定の項目を整理することはできます。
「現在の仮予算」「確定する時期」「増える可能性」「増えた場合の対応」を並べると、残っている課題が見えてきます。
未確定費用の管理表の例
| 項目 | 現在の状態 | 次に確認すること |
|---|---|---|
| 地盤改良 | 調査前の仮予算 | 調査日・判定・工法・確定額 |
| 外構 | 概略図のみ | 材料・数量・排水・施工範囲 |
| 照明・カーテン | 一部未選定 | 器具・取付費・施主手配の範囲 |
| 融資関連費用 | 金融機関未決定 | 手数料・支払時期・融資実行条件 |
変更の記録は、金額だけでなく図面とセットで残しましょう。
設備の変更や窓の追加を相談したら、変更後の図面、仕様書、見積もりが一致しているかを確認します。
口頭で聞いた内容も打ち合わせ記録に残し、修正が必要なら早めに伝えることが大切です。
予備費は、未確定項目が残っている間は設備追加の予算へ回さず、必要な費用が見えてから使い道を考えるとよいと思います。
契約後の増額を減らすには、大きな値引きを引き出すこと以上に、見積もりの抜けと未確定部分を減らす作業が役立ちます。
積水ハウスの見積もり比較と予算調整
費用の仕組みが分かったら、実際に比較できる見積もりへ整えていきましょう。
紹介条件の確認、希望の優先順位、特典の扱い、返済計画を一続きで考えると、目先の金額に振り回されにくくなります。
予算を下げることだけでなく、残したい価値を明確にすることが大切です。
見積もり依頼前に紹介条件を確認
相談を始める前に対象条件を確かめる
積水ハウスへの相談を始める前に確認しておきたいのが、オーナー紹介や勤務先の提携など、利用できる制度の有無です。
ただし、「紹介なら必ず建物価格の3%引き」といった一律の約束として受け取らないでください。
あなたが対象になるのか、どの段階で申し込むのか、どの費用に特典が適用されるのかを、個別に確認する必要があります。
展示場訪問、資料請求、商談開始の履歴がある場合の扱いも、制度の窓口に確認しましょう。
すでに相談済みでも、自己判断で利用できないと決めず、これまでの経緯を正直に伝えるのがよいと思います。
家族名義での申し込み直しなど、履歴を隠すような方法を考える必要はありません。
正しい条件で利用できる制度を整理するほうが、その後の打ち合わせも進めやすくなります。
紹介者への謝礼と施主の特典を分ける
紹介制度があると聞いても、紹介者側への謝礼なのか、建てる人への値引きなのかによって意味が違います。
あなたの支払額にどう反映されるのかを確認してください。
特典が設備サービスの場合は、対象製品や上限、ほかの仕様へ変更した場合の扱いも確認します。
勤務先の提携制度など、複数の制度を利用できそうな場合は、併用可能か、どちらか一方になるかを聞いておきましょう。
個別の割引率を足し算して、合計の値引き率を予想するのは避けたいところです。
相談前の確認事項は、積水ハウスの紹介値引きと展示場へ行く前の注意点でも整理しています。
条件が分かったら書面で比較する
紹介条件の説明を受けたら、対象となる金額、特典の内容、期限を案内書面や見積もりで確認しましょう。
例えば本体工事のみが対象なら、外構や諸費用を含む総額全体に割引がかかるわけではありません。
特典適用後の見積もりを、同じ仕様の通常提案と比べられれば、実際の効果が分かります。
また、特典が魅力的でも、希望する間取りに納得していなければ、契約を急ぐ必要はありません。
紹介者との関係から断りにくいと感じる場合も、住宅の購入判断はあなたと家族の生活を基準にしてください。
紹介は、比較条件を整えるための選択肢であって、予算や希望を曲げて契約する理由ではありません。
担当者との相性や、質問に対して具体的な説明が返ってくるかも含めて、安心して相談できるかを見ていきましょう。
間取りと設備の優先順位を決める
減額する前に残したいものを決める
予算を調整するとき、全部の設備を少しずつ安くする方法だけでは、家づくりの軸がぼやけてしまいます。
まずは希望を「必須」「できれば採用」「後からでもよい」の3段階に分けてみてください。
必須に置きたいのは、日々の暮らしに直結し、完成後に変えにくいことです。
間取りの基本、階段の位置、窓の配置、断熱計画、生活に必要な収納などは、後から直すと大きな工事になりやすい部分です。
一方、置き家具や一部の庭づくりは、暮らし始めてから調整できる場合があります。
ただし、後付けする予定でも、電源や配管、下地が必要なら、先に準備したほうがよいこともあるため、設計担当者に相談してください。
30坪では面積の配分が暮らしやすさを左右する
30坪の2階建てでは、部屋数だけでなく、廊下、階段、水回り、収納にどれだけ面積を使うかが重要になります。
例えば1階が約15坪なら約49.6平方メートルで、その中にLDK、玄関、階段、水回りなどを配置することになります。
広いLDKに加えて独立した洗面室、大きな脱衣室、家事室、玄関収納を全部確保しようとすると、配置の工夫や希望の整理が必要です。
「30坪ならLDK20帖と各部屋6帖を確保できる」といった単純な当てはめでは、階段や壁、通路の面積が抜けやすいんです。
大切なのは、何帖欲しいかだけでなく、どんな家具を置いてどう動くかで考えることです。
ダイニングテーブルの大きさ、ソファの位置、冷蔵庫の扉を開ける向き、洗濯物を運ぶ経路まで図面上で確認すると、必要な広さが見えてきます。
収納も、面積だけでなく奥行きと使う場所が重要です。
大きな収納を一か所にまとめるより、必要な場所に適切な収納を設けるほうが便利な場合もあります。
減額案は失うものとセットで比較する
設計担当者へ減額を相談するときは、「安くしてください」だけでなく、「何を変えると、いくら下がり、暮らしにどんな影響があるか」を聞きましょう。
例えば窓の数を減らすなら、採光、通風、外観、家具の配置への影響を確認します。
バルコニーを見直すなら、洗濯物の干し方や屋外へ出る用途を整理すると判断しやすくなります。
上下階の形を揃えたシンプルな計画は工事を整理しやすい場合がありますが、日当たりや駐車場を犠牲にしてまで形を揃える必要はありません。
減額案を2〜3案出してもらい、金額と生活への影響を並べるのがおすすめです。
優先順位は、家族で理由まで共有しましょう。
「広い洗面室が欲しい」なら、朝に家族が同時に使うからなのか、室内干しをしたいからなのかで必要な設計が変わります。
希望の理由が伝わると、面積や設備を増やす以外の解決策も見つけやすくなります。
平屋も気になる場合は、積水ハウス平屋30坪の価格と総額の比較も参考にしてください。
階段がない便利さだけでなく、基礎や屋根、敷地面積、駐車計画まで含めて比較すると、あなたに合う選択がしやすくなります。
値引きと特典は適用条件まで比較
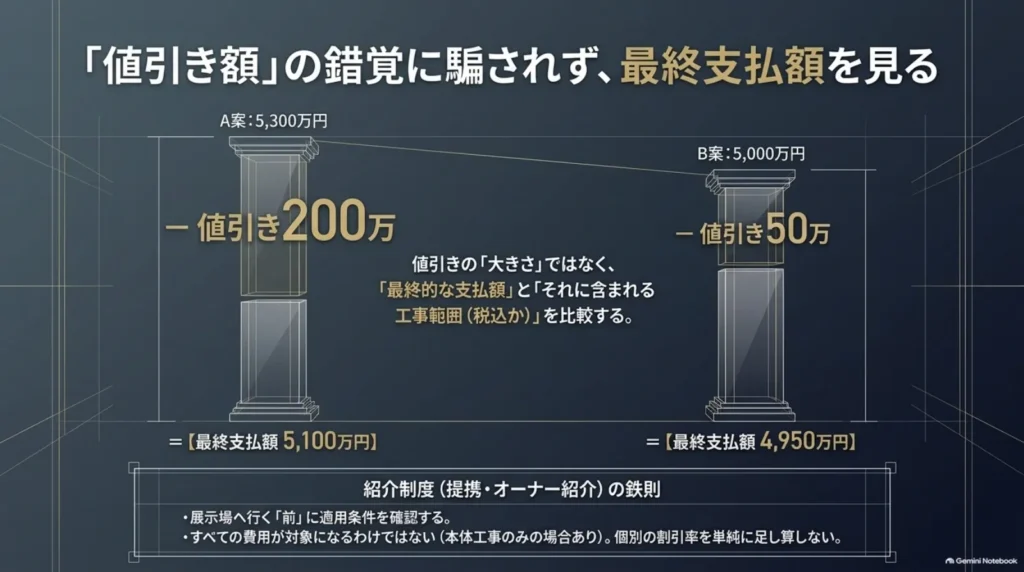
値引き額ではなく最終支払額で見る
数千万円の買い物なので、少しでも負担を減らしたいという気持ちは当然だと思います。
ただ、値引き率だけを追いかけると、本来の比較から離れてしまうことがあります。
例えば、同じ工事範囲・同じ税込条件と仮定して、A案が5,300万円から200万円引き、B案が5,000万円から50万円引きなら、最終金額は次のようになります。
| 比較案 | 値引き前 | 値引き額 | 値引き後 |
|---|---|---|---|
| A案 | 5,300万円 | 200万円 | 5,100万円 |
| B案 | 5,000万円 | 50万円 | 4,950万円 |
この仮定では、値引き額が大きいA案のほうが、支払額は150万円高くなります。
実際には仕様や工事範囲も違うので、金額と内容を揃えたうえで判断する必要があります。
値引き後に必要な設備を追加して予算が膨らむなら、当初の値引き率だけを見ても意味が薄くなってしまいます。
交渉は予算と仕様を具体的に伝える
値引きの上限が全国一律で何%、決算期なら必ず大幅に下がる、といった情報を前提に交渉するのは避けましょう。
個別条件を確認できない話より、あなたの計画を具体的に示すほうが話が進みやすくなります。
「必要な工事を含めて総額をこの金額に近づけたいので、減額案と利用できる特典を教えてください」と伝えると、相談の方向が明確です。
予算上限は初期から共有し、条件交渉を詰める段階では、間取りや主要設備をある程度揃えておくとよいと思います。
本当は採用したい設備を伝えず、安い条件で契約してから追加する方法では、最終総額が分かりにくくなります。
詳しい考え方は、積水ハウスの値引き相場と交渉時期の整理でも解説しています。
無料の設備にも使い道と維持費がある
値引きの代わりに設備のグレードアップを提案された場合は、あなたが必要としているものかで判断してください。
使わない設備が無料になっても、清掃や交換の負担までなくなるわけではありません。
特典がなければ選ばなかった設備なら、採用しない場合の価格や、ほかの内容へ変更できるかを確認する価値があります。
適用期限、対象商品、他制度との併用、仕様変更後の扱いも書面で確認しておきましょう。
期限が迫っていても、未確定費用や契約条件の確認を省略しないことが大切です。
決算月や期間限定の提案を受けたときは、積水ハウスの決算月とキャンペーンの見極め方も、契約時期を判断する参考にしてください。
外構の別発注は工事の責任範囲まで確認する
外構を別の会社へ依頼することは、費用や提案を比較する方法の一つです。
ただし、一律に何割安くなるとは限らず、メーカー経由の金額に含まれる調整や管理の内容も確認する必要があります。
比較するときは、同じ図面、材料、数量、施工範囲で見積もりを取りましょう。
建物の基礎や配管、雨水排水との取り合い、工事開始時期、引き渡し後の生活動線も相談しておくと安心です。
保証については、別発注しただけで建物全体の保証が一律になくなると決めつけず、工事による影響と具体的な保証範囲を双方に確認してください。
Bato(バト)のワンポイントアドバイス!
私が大切にしたいのは、「いくら引いてもらえたか」より「必要なものが揃って、納得できる総額になったか」です。
別発注で金額を抑える場合も、何か起きたときに誰へ相談すればよいかまで決めておくと、入居後の不安を減らせますよ。
積水ハウス30坪の価格FAQ
Q1. 積水ハウスの30坪2階建ては総額4,000万円で建てられますか?
A. 条件次第なので、金額だけで可能・不可能とは断定できません。
ただし、土地代を除いても本体、付帯工事、外構、諸費用が必要になるため、現在の検討では大きな調整が必要になる可能性があります。
私なら最初に「土地代を除く支払総額の上限が4,000万円」と伝え、含めたい工事と設備を整理したうえで提案を依頼します。
難しい場合は、面積、建物の形、設備、外構の時期など、どの条件を変えれば近づけられるかを確認してください。
必要な費用を見積もりから外して、見かけ上だけ予算内にする方法は避けたいところです。
Q2. 鉄骨とシャーウッドでは、どちらが安くなりますか?
A. 構造の名前だけでは決まりません。
同じ30坪でも、屋根や外壁、窓、断熱仕様、設備、敷地条件で金額が変わります。
希望する暮らしと性能を揃えて提案を受け、総額だけでなく、将来のメンテナンスや保証条件まで比較するのがおすすめです。
片方だけ設備を豪華にした状態では構造の価格差が分かりにくいので、共通の要望書を用意すると比較しやすくなります。
最後は、費用差に対してあなたが価値を感じるかで判断してください。
Q3. 見積もり公開ブログの金額を、そのまま予算に使っても大丈夫ですか?
A. 参考にはなりますが、そのまま自分の予算へ当てはめるのはおすすめしません。
契約時期、面積、税込・税別、地盤改良や外構の有無、採用設備を確認し、自分の条件との違いを整理してください。
初回の概算なのか、契約時点なのか、引き渡し後の精算額なのかも重要です。
分からない費用をゼロ円として扱わず、担当者に確認する項目として残しておきましょう。
公開事例は、現在の価格を保証するものではなく、比較の視点を増やす資料として使うと役立ちます。
Q4. 紹介制度は展示場へ行った後でも利用できますか?
A. 利用できるかどうかは制度の条件や相談状況によるため、担当窓口への確認が必要です。
訪問済みなら必ず対象外、未訪問なら必ず適用といった判断はしないでください。
資料請求や商談などの履歴を正直に伝え、利用できる制度と申込手順を確認しましょう。
これから検討を始める場合は、見積もり依頼や展示場訪問の前に、紹介条件を確かめておくと進めやすいですよ。
特典が分かったら、適用対象と期限、他の割引との併用条件まで書面で確認してください。
Q5. 総額5,000万円なら、どのくらいの年収が必要ですか?
A. 必要な年収は、頭金、借入額、金利、返済期間、ほかの借入れ、家族の支出によって変わります。
総額5,000万円でも、頭金1,000万円なら借入額は4,000万円なので、全額を借りる場合とは負担が違います。
一方、頭金を増やして貯蓄を使い切ると、教育費や急な支出への備えが弱くなることもあります。
年収倍率だけで判断せず、毎月の返済に税金、保険、修繕の備えを加え、生活費と将来の積み立てを残せるか確認してください。
共働きなら、一時的に片方の収入が減った場合も試算し、金融機関の審査に通る金額と、無理なく返せる金額を分けて考えるのがおすすめです。
30坪2階建ては総額と返済計画で判断
土地代を除く総額を自分の条件に置き換える
積水ハウス30坪2階建ての価格を考えるうえで大切なのは、希望する家の総額と、その後の暮らしに無理がないかを一緒に見ることです。
土地代を除く4,500万〜6,000万円程度という初期検討の幅も、あなたの敷地と仕様に合わせた見積もりに置き換えて、初めて具体的な判断に使えます。
建物本体の坪単価が予算内でも、外構や地盤改良、融資関連費用が抜けていれば、住み始めるまでの費用は足りません。
一方、総額が予算内でも、貯蓄を使い切ってしまう計画なら、入居後の生活に余裕がなくなる可能性があります。
家の価格を決めてから借入可能額に合わせるのではなく、家計から無理のない支払額を考え、その中で計画を調整する順番が大切だと思います。
金利が変わった場合の負担も試算する
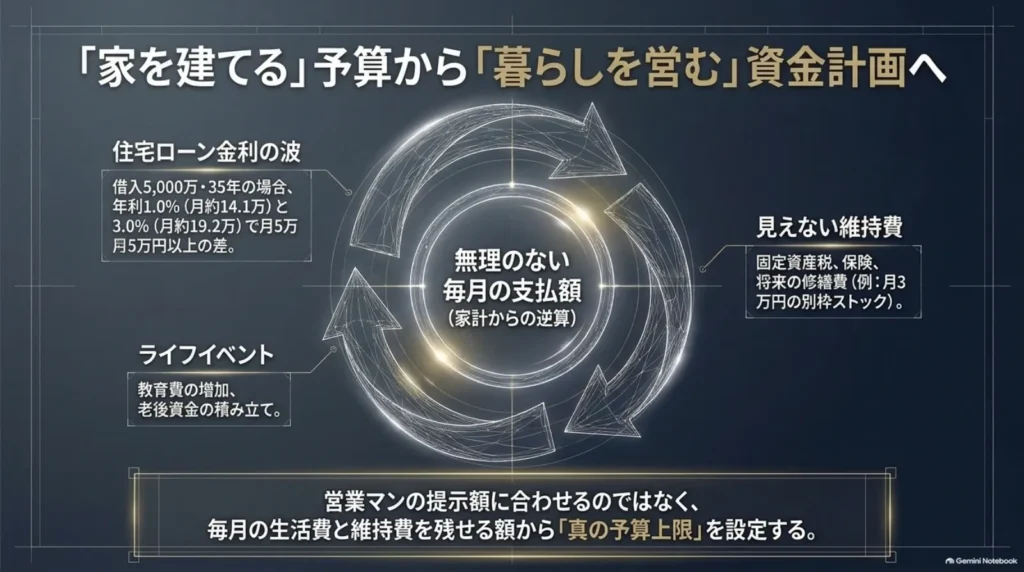
返済負担の違いをつかむために、借入額5,000万円、返済期間35年、元利均等返済、ボーナス返済なしで試算してみます。
金利が35年間変わらないと仮定した場合、毎月の返済額は次のようになります。
| 仮定した年利 | 毎月の返済額 | 試算条件 |
|---|---|---|
| 1.0% | 約14.1万円 | 35年間同じ金利と仮定 |
| 2.0% | 約16.6万円 | 35年間同じ金利と仮定 |
| 3.0% | 約19.2万円 | 35年間同じ金利と仮定 |
これは金利による負担の違いを比較する計算例であり、現在申し込める商品の金利や、将来の金利を示すものではありません。
手数料、保険、税金、修繕費も含んでいません。
途中で金利が変わる実際の変動金利ローンでは、残高や残存期間、商品の返済額見直し方法などによって結果が異なります。
表の条件では、年利1%と3%で毎月約5.1万円の差があります。
この差が生じても家計を維持できるか、教育費や老後資金の積み立てを続けられるかまで確認しておきましょう。
金融機関から提示された返済額だけでなく、条件を変えた試算も依頼すると、判断しやすくなります。
住宅ローン以外の支出を残して考える
持ち家では、固定資産税などの税金、保険、設備交換、外壁や屋根の補修など、ローン以外の支出にも備えが必要です。
例えば、返済約16.6万円に、税金・保険・修繕などへの備えとして仮に月3万円を別枠で置くなら、住居関連の家計枠は約19.6万円になります。
この月3万円は一般的な必要額を示したものではなく、ローン以外も家計に組み込む考え方を示す仮定です。
実際には、物件ごとの税額、保険の見積もり、設備の更新計画などに置き換えてください。
共働きなら育児や介護で働き方が変わる時期、子どもがいるなら教育費が増える時期、退職が近いなら収入が変わる時期も見ておきたいところです。
私自身、アパートを所有する立場として、毎月の入金と返済だけが合っていれば安心とは考えていません。
自宅でも同じように、設備の交換や修繕に備えるお金を、住宅ローンとは別に残しておくことが大切だと思います。
見積もり比較で押さえたいポイント
- 土地代を除く総額と、土地購入を含む全体予算を分ける
- 鉄骨とシャーウッドは間取り・性能・設備を揃えて比べる
- 公開事例は契約時期・税・工事範囲を確認して参考にする
- 紹介制度は相談前に対象条件と申込手順を確認する
- 未確定費用と予備費を残し、返済後の暮らしまで考える
次の打ち合わせで確認したいこと
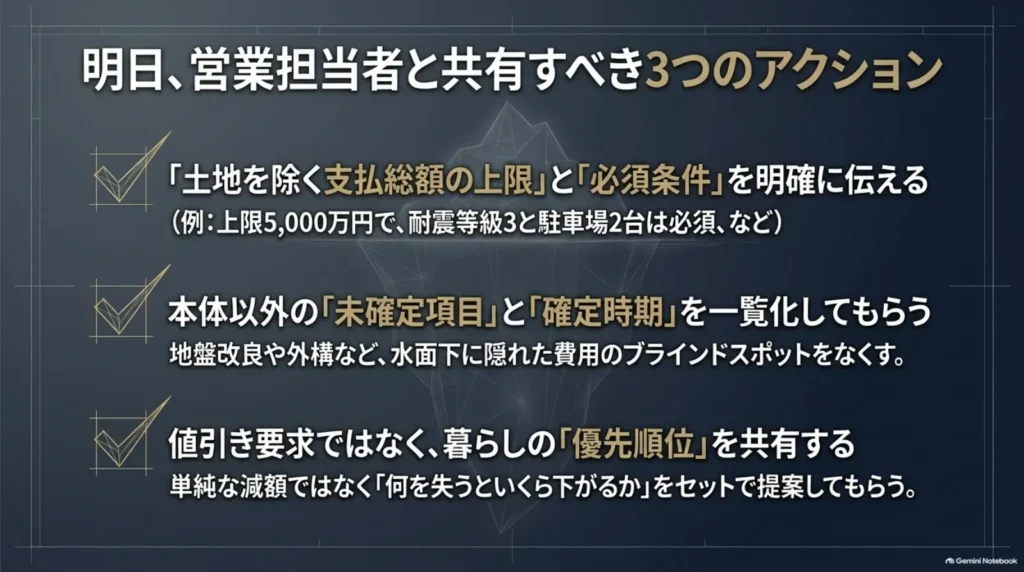
これから見積もりを依頼するなら、「総予算の上限」「希望する延床面積」「外せない暮らしの条件」を先にまとめておきましょう。
土地が決まっている場合は敷地資料を、まだなら検討している地域や土地予算を共有すると、計画を具体的にしやすくなります。
見積もりが出たら、まず本体以外の費用がどこまで含まれているかを確認し、未確定項目と確定時期を整理してください。
そのうえで、紹介や提携の条件、減額案、返済計画を順番に確認すると、話が散らばりにくくなります。
正確な情報は公式サイトをご確認ください。
個別の工事費や保証条件は積水ハウスの担当者に、借入条件は金融機関に確認し、資金計画や契約についての最終的な判断は専門家にご相談ください。
あなたが入居後も大切にしたいのは、どんな暮らしでしょうか。
家族が集まれるリビング、負担の少ない家事動線、将来も維持できる家計など、優先したいことが見えると、価格の比較にも軸ができます。
私は、希望する暮らしを言葉にし、含まれる費用を揃え、無理のない支払額を確認することが、納得できる家づくりにつながると思います。
まずは紹介条件と総予算の上限を確認して、30坪2階建てで実現したい暮らしを担当者に伝えてみてください。